Trong bối cảnh thị trường chứng khoán trong nước và quốc tế liên tục biến động trước các sự kiện vĩ mô, việc lựa chọn cổ phiếu và quản trị rủi ro danh mục trở thành thách thức lớn đối với nhà đầu tư. Chương trình Tài chính và Kinh doanh đã có cuộc trao đổi chuyên sâu với ông Đinh Đức Minh, Giám đốc Đầu tư cấp cao của Công ty Quản lý quỹ VinaCapital — một trong những quỹ đầu tư hàng đầu tại Việt Nam — về triết lý đầu tư cốt lõi, tiêu chí chọn cổ phiếu và chiến lược ứng phó trong giai đoạn hiện tại.
1. Triết lý đầu tư cốt lõi và tiêu chí lựa chọn cổ phiếu
Phóng viên: Thưa anh Minh, trên thị trường Việt Nam hiện có khoảng 1.500 doanh nghiệp niêm yết trên cả ba sàn. Một doanh nghiệp tốt chưa chắc đã là một khoản đầu tư tốt. Với VinaCapital, anh và đội ngũ dựa trên những tiêu chí cốt lõi nào để xác định và đưa một cổ phiếu vào danh mục đầu tư?
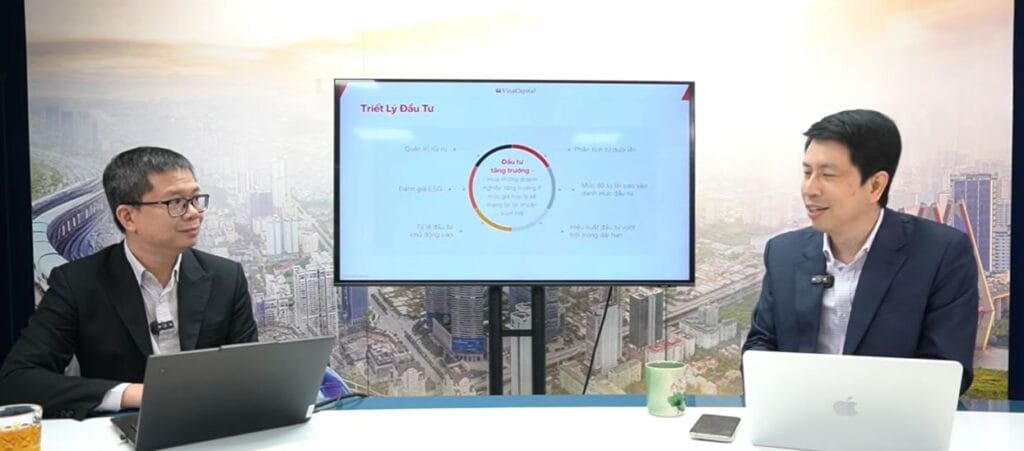
Ông Đinh Đức Minh: Triết lý đầu tư cốt lõi của VinaCapital là mua các doanh nghiệp tăng trưởng ở mức giá hợp lý (GARP – Growth at a Reasonable Price), nếu mua được giá rẻ thì càng tốt. Khi mua doanh nghiệp tăng trưởng với mức định giá từ rẻ đến hợp lý, chúng tôi kỳ vọng sẽ mang lại lợi nhuận vượt trội cho nhà đầu tư trong dài hạn.
Để cụ thể hóa triết lý này, chúng tôi đánh giá doanh nghiệp dựa trên các nhóm tiêu chí cơ bản sau:
- Mô hình kinh doanh: Phải hiểu rõ doanh nghiệp kiếm tiền bằng cách nào, khách hàng là ai, tại sao họ mua sản phẩm, dòng tiền vào – ra vận hành ra sao và yếu tố nào ảnh hưởng trực tiếp đến doanh thu, lợi nhuận.
- Phân tích ngành & Lợi thế cạnh tranh: Ưu tiên các ngành có tiềm năng tăng trưởng dài hạn và mức độ cạnh tranh vừa phải. Đối với doanh nghiệp, cần xem xét thị phần, năng lực định giá và thương lượng (bargaining power) với cả khách hàng lẫn nhà cung cấp. Chúng tôi đặc biệt thích các doanh nghiệp có khả năng chuyển chi phí đầu vào tăng sang cho khách hàng thông qua việc tăng giá bán mà không làm ảnh hưởng nhiều đến doanh thu.
- Dư địa tăng trưởng & Tỷ suất sinh lời: Doanh nghiệp muốn tăng trưởng phải gắn liền với đầu tư dự án mới. Chúng tôi đánh giá hiệu quả qua tỷ suất sinh lời trên vốn chủ sở hữu (ROE) hoặc tỷ suất sinh lời của dự án. Mức ROE từ 12% trở lên là đạt yêu cầu, và trên 15% là rất tốt. Ngoài ra, cần cẩn trọng với các dự án có tỷ lệ sử dụng nợ quá cao (trên 80%).
- Chất lượng báo cáo tài chính & Dòng tiền: Lợi nhuận kế toán bắt buộc phải đi kèm với dòng tiền thực tế. VinaCapital thường tránh các quyết định đầu tư bị dẫn dắt bởi lợi nhuận trên sổ sách hoặc các khoản lợi nhuận đột biến, bất thường không có tính lặp lại.
- Năng lực & Trọng yếu Quản trị (Governance): Ban lãnh đạo phải có năng lực thực thi đã được chứng minh qua lịch sử phát triển của công ty (cách họ đưa doanh nghiệp vượt qua thách thức trong 10–15 năm). Quan trọng nhất, lợi ích của ban lãnh đạo phải gắn liền với lợi ích của cổ đông nhỏ lẻ và ban lãnh đạo phải là những người đáng tin cậy.
- Định giá và Điểm bán: Khi doanh nghiệp tốt, mức giá hiện tại phải đủ hợp lý để mua. Ngược lại, quyết định bán cũng quan trọng không kém (và thường khó hơn quyết định mua): bán khi giá đã vượt quá giá trị thực, hoặc khi câu chuyện kinh doanh và nền tảng cơ bản của doanh nghiệp không còn đúng như kỳ vọng ban đầu.
2. Xu hướng dòng tiền ngoại và tác động từ việc nâng hạng thị trường
Phóng viên: Sau khi FTSE Russell đưa 27 cổ phiếu Việt Nam vào rổ chỉ số Global Equity Index, liệu VinaCapital có điều chỉnh hay thay đổi trọng số trong phương pháp chọn cổ phiếu của mình?
Ông Đinh Đức Minh: Về nền tảng, bộ tiêu chí cốt lõi của chúng tôi không thay đổi. Tuy nhiên, chúng tôi sẽ chú ý hơn và có thể tăng tỷ trọng đối với những cổ phiếu vừa đáp ứng tiêu chí cơ bản tốt, vừa nằm trong danh sách được các chỉ số quốc tế lựa chọn. Sự kết hợp giữa nội lực doanh nghiệp tốt và dòng tiền ngoại ủng hộ sẽ tạo ra động lực tăng trưởng mạnh.
Bên cạnh các quỹ chỉ số (ETF/Thụ động) dự báo rót khoảng 2–2,5 tỷ USD, dòng tiền từ các quỹ chủ động (Active Funds) mới là lượng vốn lớn hơn mà thị trường chờ đón. Do đó, chúng tôi chú ý đặc biệt đến 3 nhóm cổ phiếu:
- Nhóm doanh nghiệp lớn đã kín hoặc gần kín room ngoại: Những cổ phiếu này (như một số ngân hàng MBB, TCB, ACB, CTG hay các cổ phiếu bán lẻ/hạ tầng như MWG, GMD) từ lâu đã chứng minh được chất lượng vượt trội nên mới được các quỹ chủ động nước ngoài thu gom gần hết dư địa sở hữu.
- Nhóm doanh nghiệp Nhà nước có kế hoạch thoái vốn: Nhiều doanh nghiệp đầu ngành hiện có tỷ lệ sở hữu nhà nước vượt 90%, dẫn đến thanh khoản và tỷ lệ tự do chuyển nhượng (free-float) thấp, không đủ điều kiện vào rổ chỉ số. Khi Nhà nước giảm tỷ lệ sở hữu (ví dụ từ 90% xuống 65% hoặc 51%), đây sẽ là cơ hội lớn để dòng vốn ngoại tiếp cận các doanh nghiệp trụ cột của nền kinh tế.
- Doanh nghiệp có cơ cấu ngành cân bằng hơn: Hiện danh sách 27 cổ phiếu chủ yếu tập trung vào Ngân hàng và Bất động sản. Chúng tôi chờ đợi thêm sự xuất hiện của các doanh nghiệp thuộc ngành hàng tiêu dùng, công nghiệp, công nghệ và vật liệu.
3. Quản trị danh mục trước biến động vĩ mô và sức ép lãi suất
Phóng viên: Trong bối cảnh Cục Dự trữ Liên bang Mỹ (Fed) vừa có động thái tăng nhẹ 25 điểm cơ bản lãi suất, gây sức ép lên tỷ giá và thị trường tài chính toàn cầu, VinaCapital định lượng và điều chỉnh danh mục đầu tư như thế nào?
Ông Đinh Đức Minh: Khi quản lý quỹ, chúng tôi liên tục đưa các biến số mới vào mô hình định lượng để tính toán lại giá trị thực (giá mục tiêu) của cổ phiếu:
- Tác động của Lãi suất & Tỷ giá: Lãi suất tăng làm tăng chi phí vốn (lãi suất chiết khấu), khiến giá trị định giá của doanh nghiệp giảm về mặt toán học. Doanh nghiệp vay nợ nhiều hoặc nhập khẩu bằng USD sẽ chịu áp lực. Ngược lại, các doanh nghiệp có lượng tiền mặt gửi ngân hàng lớn hoặc các doanh nghiệp xuất khẩu thu về ngoại tệ sẽ hưởng lợi.
- Đánh giá rủi ro từ Fed: Ở thời điểm hiện tại, rủi ro từ việc Fed tăng lãi suất không quá đáng ngại đối với thị trường Việt Nam. Tương quan lợi suất hiện ở mức rất cân bằng:
- Lãi suất trái phiếu Chính phủ Mỹ 10 năm khoảng 5%.
- Lãi suất tiền gửi phổ biến tại Việt Nam khoảng 8% (chênh lệch dương ~3%).
- Lợi suất thị trường chứng khoán Việt Nam ($E/P$, nếu loại bỏ nhóm VinGroup để phản ánh đúng mặt bằng chung thì $P/E$ đang dưới 10 lần) đạt mức trên 10%, cao hơn lãi suất tiền gửi khoảng 2%.
Chiến lược ứng phó và phòng vệ danh mục:
- Điều chỉnh tỷ trọng theo giá trị thực: Nếu các biến số vĩ mô khiến giá mục tiêu của cổ phiếu giảm và xuất hiện mức rủi ro giảm giá (downside) từ 15–20% trở lên, chúng tôi sẽ chủ động giảm tỷ trọng hoặc loại khỏi danh mục.
- Xử lý rủi ro ngành: Cần phân biệt rõ thách thức mang tính ngắn hạn nhất thời hay khó khăn kéo dài. Đối với các ngành nhạy cảm cao với lãi suất (như Bất động sản, Chứng khoán) hoặc chịu tác động tiêu cực dài hạn, quỹ sẽ chủ động thu hẹp quy mô đầu tư.
- Tư duy mua trong điều kiện bình thường (Normalized Earnings): Nhà quản lý quỹ luôn phải có thước đo định giá trong đầu. Khi thị trường gặp khó khăn nhất thời khiến giá cổ phiếu chiết khấu sâu về mức rẻ hơn nhiều so với khả năng tạo ra lợi nhuận/dòng tiền của doanh nghiệp trong điều kiện hoạt động bình thường, đó không phải là lúc bán tháo mà chính là thời điểm vàng để tích lũy cổ phiếu. Các doanh nghiệp tốt luôn biết cách vượt qua sóng gió để trở nên mạnh mẽ hơn sau khủng hoảng.