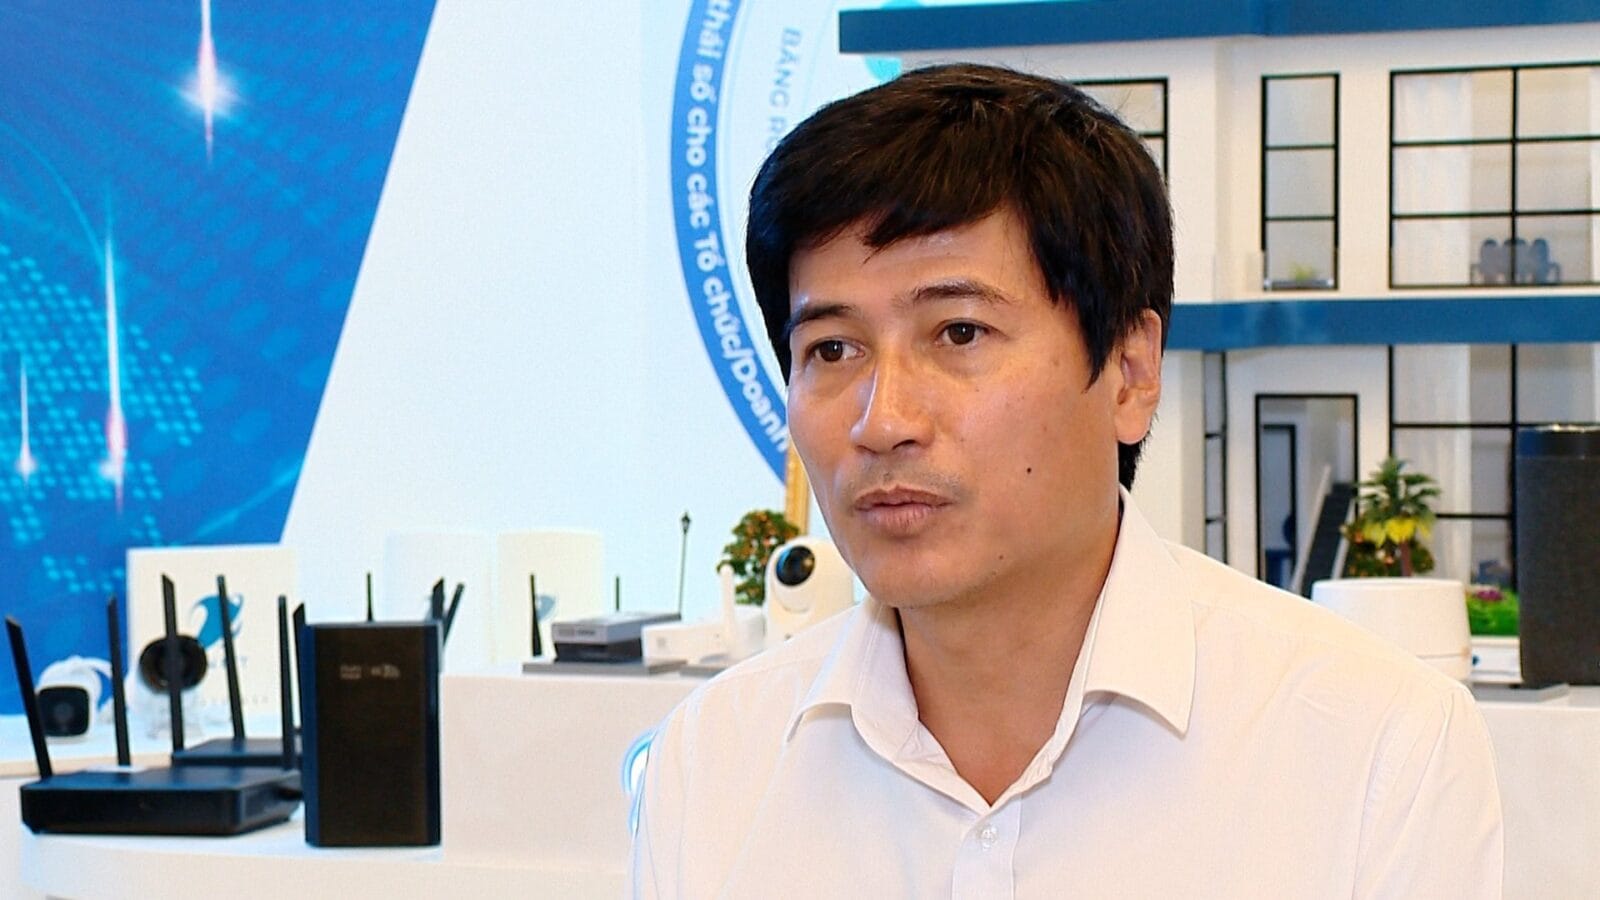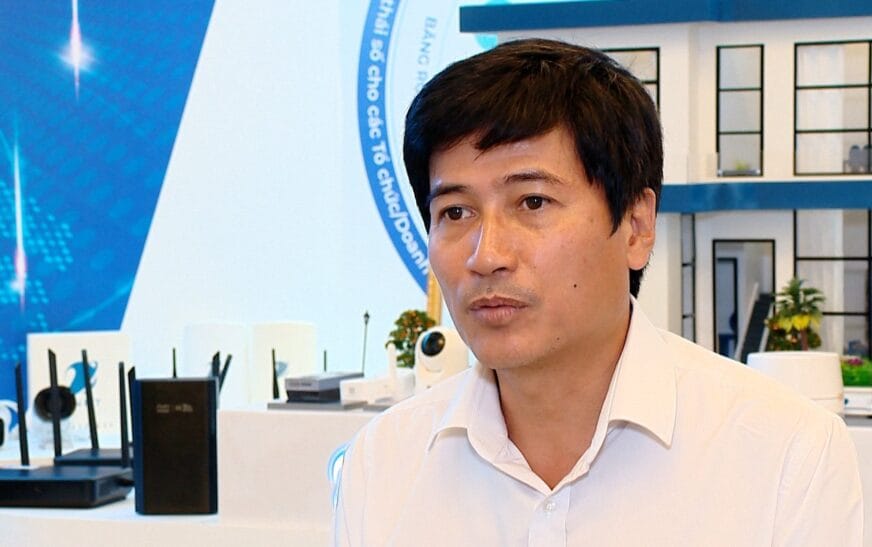
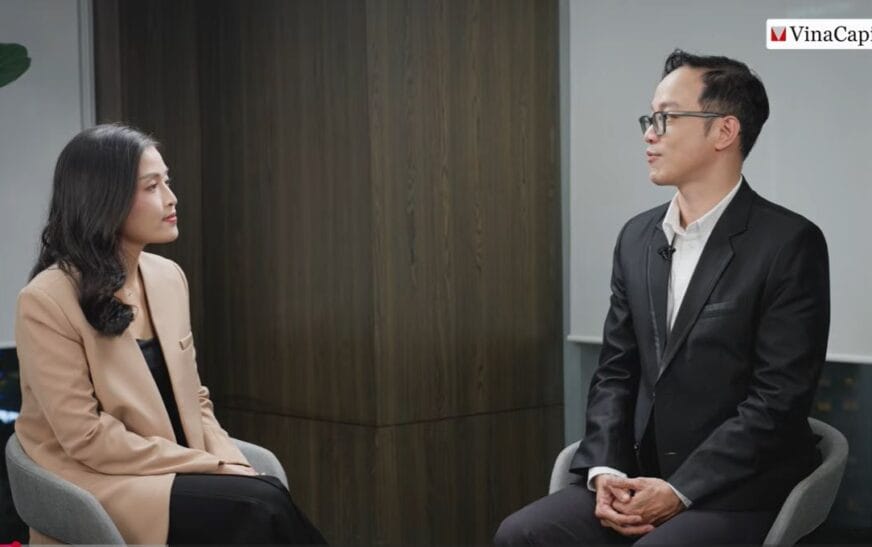
Trong bối cảnh thị trường tài chính năm 2026 ghi nhận nhiều biến động từ mặt bằng lãi suất tiết kiệm đến những bước chuyển mình quan trọng của thị trường trái phiếu doanh nghiệp, việc phân bổ tài sản sao cho vừa tối ưu lợi nhuận vừa đảm bảo an toàn vốn là bài toán được nhiều nhà đầu tư quan tâm. Phóng viên đã có cuộc trao đổi với ông Phạm Minh Thắng, Trưởng phòng Đầu tư, nhà điều hành quỹ VinaCapital VFF, để tìm hiểu sâu hơn về chiến lược xây dựng “lớp đệm” phòng thủ cũng như cơ hội bứt phá cho danh mục đầu tư hiện nay.
Phóng viên: Thưa ông Phạm Minh Thắng, trong 12 tháng qua, mặt bằng lãi suất tiết kiệm liên tục tăng trong khi thị trường trái phiếu cũng ghi nhận nhiều chuyển biến đáng chú ý. Nhà đầu tư nên nhìn nhận bức tranh tổng quan này như thế nào?
Ông Phạm Minh Thắng: Việc lãi suất tiết kiệm liên tục tăng trong 12 tháng qua xuất phát từ các áp lực bất lợi của bối cảnh vĩ mô thế giới lẫn trong nước. Tuy nhiên, thị trường gần đây đã xuất hiện tín hiệu hạ nhiệt nhờ hai yếu tố cốt lõi: thanh khoản trên thị trường liên ngân hàng và sự ổn định của tỷ giá USD/VND.
Từ quý IV/2025 đến nay, dù lãi suất liên ngân hàng có thời điểm chịu áp lực lớn, Ngân hàng Nhà nước đã can thiệp linh hoạt qua các nghiệp vụ thị trường mở, bán spot, mua forward và cho vay tái cấp vốn, giúp lãi suất kỳ hạn ngắn hạ nhiệt. Bên cạnh đó, nhờ lãi suất tiết kiệm tại các ngân hàng thương mại tăng và lạm phát được kiểm soát tốt, tỷ giá USD/VND trong năm 2026 duy trì trạng thái khá ổn định. Dựa trên những cơ sở này, tôi dự báo lãi suất tiết kiệm từ nay đến cuối năm sẽ đi ngang và duy trì trạng thái ổn định.
Phóng viên: Từ bức tranh vĩ mô đó, ông đánh giá ra sao về diễn biến của thị trường trái phiếu doanh nghiệp thời gian qua?
Ông Phạm Minh Thắng: Mặc dù chịu áp lực từ môi trường lãi suất tiết kiệm tăng, giá trị phát hành trái phiếu doanh nghiệp trong 8 tháng đầu năm 2026 vẫn đạt kết quả khá tích cực với khoảng 383.000 tỷ đồng, tăng khoảng 2% so với năm 2025.
Trong đó, trái phiếu riêng lẻ chiếm tỷ trọng áp đảo khoảng 87%. Ngân hàng và bất động sản tiếp tục là hai nhóm phát hành lớn nhất, lần lượt chiếm 46% và 45% tổng giá trị. Mặt bằng lãi suất bình quân của trái phiếu ngân hàng ở mức khoảng 8,7%, trong khi nhóm bất động sản duy trì ở mức cao hơn, khoảng 10,4%. Đến cuối tháng 8/2026, quy mô thị trường trái phiếu doanh nghiệp đạt khoảng 10,4% GDP. Việc lợi suất trái phiếu doanh nghiệp tăng cao đòi hỏi nhà đầu tư phải đánh giá kỹ lưỡng hơn về chất lượng tín dụng thay vì chỉ nhìn vào con số lãi suất.
Phóng viên: Liệu nhà đầu tư có thể yên tâm rằng thị trường trái phiếu ở thời điểm hiện tại đã an toàn hơn?
Ông Phạm Minh Thắng: Phân tích thực tế cho thấy tỷ lệ đòn bẩy của các doanh nghiệp phát hành vẫn ở mức an toàn. Điểm sáng là tỷ lệ trái phiếu trả chậm phát sinh mới trong tháng 8/2026 đã giảm xuống 0,24%, cải thiện rõ rệt so với mức 0,56% cùng kỳ năm trước. Dù vậy, yếu tố cốt lõi để chọn một trái phiếu an toàn vẫn nằm ở năng lực đánh giá chính xác chất lượng tín dụng của từng doanh nghiệp.
Phóng viên: Trong danh mục của nhà đầu tư cá nhân, quỹ trái phiếu nên đóng vai trò như thế nào, thưa ông? Có phải càng thận trọng thì càng nên phân bổ nhiều vào quỹ trái phiếu?
Ông Phạm Minh Thắng: Một nghiên cứu thực nghiệm tại Mỹ chỉ ra rằng có tới 90% kết quả đầu tư xuất phát từ quyết định phân bổ danh mục. Việc phân bổ hợp lý giúp đạt mục tiêu lợi nhuận, quản trị rủi ro và duy trì kỷ luật dài hạn. Tỷ trọng quỹ trái phiếu phụ thuộc vào khả năng tài chính, độ tuổi và mục tiêu của từng người.
Chẳng hạn, nhà đầu tư có thể tham khảo “quy tắc 100”, nghĩa là ở độ tuổi 30 thì có thể dành khoảng 30% tài sản cho các sản phẩm thu nhập cố định. Nguyên tắc quan trọng là không bỏ tất cả trứng vào một rổ, bởi rất khó dự báo chính xác giá của mọi loại tài sản tại từng thời điểm. Ngay cả với nhà đầu tư chấp nhận rủi ro cao để tìm kiếm tăng trưởng, trái phiếu vẫn đóng vai trò là lớp đệm giảm chấn khi thị trường biến động mạnh.
Phóng viên: Hiện tại lãi suất tiết kiệm khá hấp dẫn, vậy đâu là lợi thế cạnh tranh riêng của quỹ trái phiếu so với tiền gửi ngân hàng?
Ông Phạm Minh Thắng: Hai sản phẩm này có bản chất khác nhau. Tiền gửi tiết kiệm có lãi suất và kỳ hạn cố định, nhà đầu tư muốn rút trước hạn 6 hay 12 tháng thường phải chịu mức lãi suất không kỳ hạn rất thấp. Ngược lại, quỹ trái phiếu mang tính phòng thủ cao trong giai đoạn vĩ mô biến động, đồng thời sở hữu tính linh hoạt giúp nhà đầu tư dễ dàng chuyển đổi trạng thái từ “phòng thủ” sang “tấn công” khi kinh tế ổn định trở lại.
Phóng viên: Với vai trò là nhà điều hành quỹ VinaCapital VFF, ông đã triển khai chiến lược gì để tối ưu lợi nhuận và kiểm soát rủi ro trong giai đoạn vừa qua?
Ông Phạm Minh Thắng: Tính đến tháng 8/2026, tỷ suất sinh lợi 12 tháng gần nhất của quỹ VFF đạt khoảng 7,58%, thuộc nhóm dẫn đầu thị trường. Khi lãi suất tiết kiệm gia tăng, chúng tôi đã chủ động nâng tỷ trọng trái phiếu trong danh mục từ 54% (thời điểm 31/08/2025) lên 79% vào cuối tháng 08/2026 nhằm đón đầu mức tỷ suất sinh lợi tốt hơn. Mục tiêu của đội ngũ quản lý quỹ là hướng tới mức sinh lời kỳ vọng 8,7 – 9,7% trong 12 tháng tới.
Về quản trị rủi ro, VFF ưu tiên các doanh nghiệp có dòng tiền tự do mạnh, đòn bẩy vừa phải và ban lãnh đạo thích ứng tốt với môi trường chi phí vốn cao. Mọi trái phiếu được lựa chọn phải vượt qua hệ thống xếp hạng tín nhiệm nội bộ của VinaCapital, và hiện 100% trái phiếu trong danh mục VFF đều nằm trong nhóm an toàn. Bên cạnh rủi ro tín dụng, chúng tôi kiểm soát chặt rủi ro thanh khoản bằng cách duy trì kỳ hạn đáo hạn bình quân hợp lý và dành một phần danh mục cho tài sản thanh khoản cao. Trong quý IV, chúng tôi kỳ vọng mở rộng cơ hội đầu tư ở các nhóm ngành hạ tầng, tiêu dùng và tài chính phi ngân hàng, dựa trên nguyên tắc xuyên suốt: lợi nhuận phải luôn gắn liền với quản trị rủi ro và chất lượng tín dụng.
Phóng viên: Xin cảm ơn ông về những chia sẻ rất giá trị!