Sự phát triển của y tế đang giúp tuổi thọ con người gia tăng rõ rệt, thúc đẩy nhu cầu xây dựng các chiến lược tài chính bài bản và linh hoạt hơn. Bối cảnh này làm thay đổi sâu sắc cách thức quản lý di sản, khi việc hoạch định tài sản không còn theo các cột mốc truyền thống mà phải đáp ứng nhu cầu đan xen của nhiều thế hệ trong thời gian dài hơn.
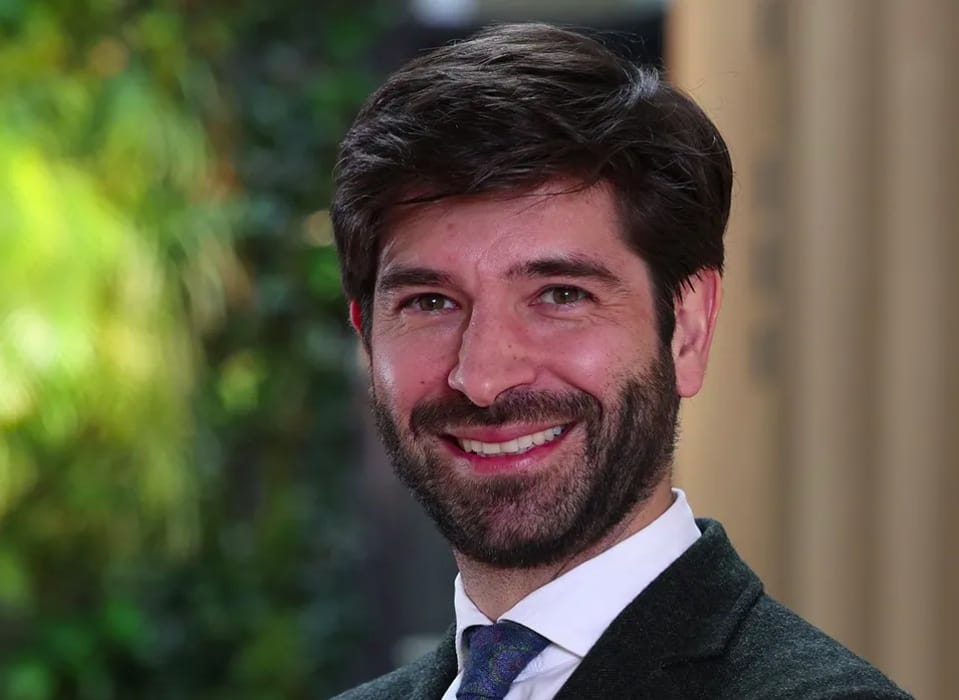
Ông Georgios Leontaris, Giám đốc Đầu tư Thụy Sĩ và thị trường EMEA tại HSBC Private Bank
Bối cảnh nhân khẩu học và thực trạng tài sản
Theo ông Georgios Leontaris, Giám đốc Đầu tư Thụy Sĩ và thị trường EMEA tại HSBC Private Bank, đến năm 2050 sẽ có hơn 20% dân số thế giới vượt quá 65 tuổi, đặc biệt tập trung tại Châu Âu và các nền kinh tế phát triển ở Châu Á như Trung Quốc đại lục, Hàn Quốc, Nhật Bản, Đài Loan.
Đáng chú ý, nhóm người giàu có khả năng sống thọ hơn đáng kể. Các nghiên cứu cho thấy 10% nhóm dân số giàu nhất có tuổi thọ cao hơn từ 10 đến 15 năm so với 10% nhóm ít tài sản nhất. Điều này tạo ra thách thức lớn cho cả người tạo dựng tài sản lẫn thế hệ thừa kế khi khoảng thời gian chờ đợi nhận tài sản thừa kế hoặc tiếp quản doanh nghiệp kéo dài hơn trước.
Tuổi thọ gia tăng và bài toán quản trị doanh nghiệp gia đình
Mô hình lộ trình sống truyền thống (đi học – đi làm – nghỉ hưu) dần không còn cố định. Nhờ sức khỏe tốt, nhiều nhà sáng lập tiếp tục điều hành doanh nghiệp đến tuổi 80 hoặc lâu hơn, dẫn đến tình trạng thế hệ kế tiếp đã qua tuổi nghỉ hưu truyền thống nhưng vẫn chưa chính thức tiếp quản công ty.
- Tỷ lệ gia đình tham gia: Báo cáo Tài sản Doanh nhân Toàn cầu 2025 của HSBC (khảo sát trên 3.000 doanh nhân HNW và UHNW) cho thấy 83% doanh nghiệp có người thân tham gia hoạt động. Trong đó, 40% là người cùng thế hệ, 26% là thế hệ trẻ hơn và 16% là thế hệ lớn tuổi hơn.
- Khoảng cách chuyển giao: Mặc dù 77% doanh nhân mong muốn duy trì công ty trong gia đình, chỉ có 40% thực sự chuyển giao thành công doanh nghiệp cho các thành viên sau khi rút khỏi thương trường.
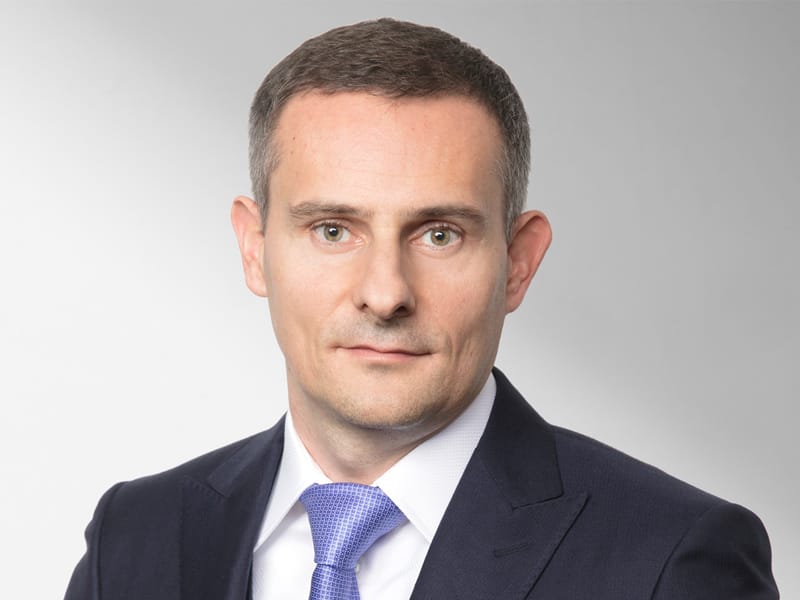
Ông Drazen Turujlija, Giám đốc Hoạch định và Tư vấn Tài sản khu vực Châu Âu và Quốc tế tại HSBC Private Bank
5 khía cạnh cốt lõi trong hoạch định tài sản theo tuổi thọ
Theo ông Drazen Turujlija, Giám đốc Hoạch định và Tư vấn Tài sản khu vực Châu Âu và Quốc tế tại HSBC Private Bank, việc chuyển giao tài sản cá nhân hiện nay có xu hướng chia theo từng giai đoạn thay vì chuyển giao một lần. Điều này giúp đáp ứng đúng thời điểm nhu cầu tài chính và kết hợp hài hòa giữa kế hoạch tài chính (đảm bảo chi phí chăm sóc sức khỏe về sau) với kế hoạch thừa kế (bảo toàn vốn và giữ tính linh hoạt).
- Bắt đầu lập kế hoạch càng sớm càng tốt: Giúp định hình chiến lược dài hạn về sức khỏe, giáo dục, tài chính và thiện nguyện; vừa đảm bảo mức sống đến ngoài 90 tuổi vừa bảo toàn vốn cho thế hệ sau.
- Cân nhắc chuyển giao tài sản ngay khi còn sống: Việc hỗ trợ tài chính thường xuyên thay vì để thế hệ sau chờ đợi khoản thừa kế lớn giúp giảm bớt căng thẳng, duy trì hòa khí và gắn kết gia đình.
- Tối ưu giao tiếp và đối thoại trong gia đình: Thảo luận cởi mở giúp thống nhất nguyện vọng, giá trị và trách nhiệm giữa các thế hệ, giải quyết các mối quan hệ phức tạp (như tái kết hôn hay con riêng) trong bầu không khí trung lập.
- Đề cao tính linh hoạt: Kế hoạch tài chính và thừa kế cần là các chiến lược “sống”, liên tục cập nhật theo những thay đổi về quy định pháp lý, hoàn cảnh gia đình và điều kiện ngoại cảnh.
- Trao quyền và chuẩn bị cho thế hệ kế tiếp: Trang bị kiến thức và kỹ năng cho thế hệ sau thông trị việc cho họ tham gia sớm vào quá trình ra quyết định, cùng quản lý quỹ gia đình hoặc tham gia xây dựng kế hoạch kế nhiệm.